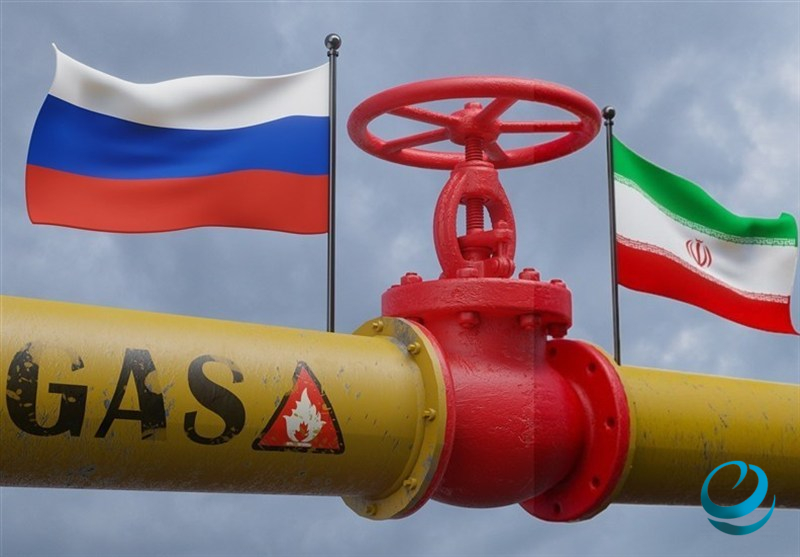
Россия и Иран приближаются к согласованию условий поставок российского газа через Азербайджан. Для Москвы это возможность найти дополнительные рынки сбыта, для Тегерана — укрепить энергоснабжение северных регионов, а для Баку — превратить транзитное положение в источник доходов и политического влияния. Однако за заявлениями о скором завершении переговоров остается главный вопрос: способны ли стороны превратить этот проект в экономически оправданную систему поставок или его масштаб пока определяется преимущественно политическими амбициями?
25 октября исполняющий обязанности министра нефти Ирана Хамид Бовард заявил о согласовании основных положений соглашения и необходимости решить оставшиеся технические вопросы. При этом в обсуждениях проекта фигурируют два принципиально разных масштаба: первоначальные поставки около 2 млрд кубометров газа в год и потенциальное увеличение объема до 55 млрд.
Разница между этими показателями принципиальна. Ограниченные поставки могут быть организованы с использованием существующей инфраструктуры и относительно небольших вложений. Выход на 55 млрд кубометров потребует масштабного расширения газотранспортных мощностей, долгосрочных обязательств по закупкам и понятной модели финансирования. Поэтому заявленный максимум пока следует рассматривать как перспективный ориентир, а не как гарантированный результат переговоров.
История проекта требует осторожности в оценках. Меморандум «Газпрома» и Национальной иранской газовой компании был подписан еще в июне 2024 года, а в январе 2025-го стороны согласовали маршрут через Азербайджан. В последующие месяцы представители Ирана и России неоднократно сообщали о приближении к окончательному соглашению. При этом летом 2026 года среди нерешенных вопросов по-прежнему назывались цена газа и механизм платежей.
Повторяющиеся заявления о скором завершении переговоров не означают, что проект обречен на провал. Но они показывают разрыв между политическим согласием и коммерческой договоренностью. Если стороны действительно согласовали основные условия, следующим доказательством продвижения должны стать окончательный контракт, прозрачные параметры цены, обязательства по объемам и конкретный график начала поставок.
Для России проект прежде всего связан с поиском новых направлений экспорта после сокращения поставок на европейский рынок. Иран представляет собой крупную экономику с высоким потреблением газа, однако его нельзя автоматически считать полноценной заменой прежнему европейскому рынку. Тегеран обладает огромными запасами собственного топлива и будет закупать российский газ только в том случае, если импорт окажется выгоднее альтернативных способов обеспечения внутреннего спроса. Поэтому для Москвы важен не столько сам факт подписания соглашения, сколько возможность гарантировать долгосрочный сбыт по приемлемой цене.
Вместе с тем проект открывает для России перспективу закрепиться в энергетической инфраструктуре Южного Кавказа и расширить сотрудничество с Ираном. В дальнейшем это может создать условия для газовых обменов и новых маршрутов поставок, хотя подобные возможности потребуют отдельных договоренностей. Но здесь возникает и стратегическое противоречие: Россия заинтересована в расширении собственного экспорта, тогда как укрепление энергетической системы Ирана способно в перспективе усилить его позиции как самостоятельного регионального поставщика. Москва фактически может инвестировать в инфраструктуру государства, которое при определенных условиях станет не только партнером, но и конкурентом за рынки сбыта.
Главный риск для России связан с соотношением инвестиций и гарантированного спроса. По данным, опубликованным в сентябре 2026 года со ссылкой на посла Ирана в Москве Казема Джалали, основную часть расходов на газопровод предполагается возложить на российскую сторону. При этом проект предусматривает восстановление существующих трубопроводов и строительство новых участков для увеличения пропускной способности.
Если российские компании возьмут на себя значительные капитальные затраты, им потребуются долгосрочные обязательства Ирана по закупкам и гарантии оплаты. В противном случае Москва рискует профинансировать инфраструктуру, коммерческая отдача от которой окажется ниже ожидаемой. Дополнительные сложности создают санкционные ограничения, трансграничные расчеты и доступ к необходимому оборудованию. Следовательно, расширение экспорта само по себе еще не означает повышения его прибыльности.
Для Тегерана российский газ решает другую задачу. Несмотря на огромные запасы, Иран сталкивается с трудностями обеспечения внутреннего спроса, особенно в периоды сезонного роста потребления. Значительная часть добычи сосредоточена на юге страны, тогда как импорт с северного направления может помочь сбалансировать национальную газовую сеть, снизить нагрузку на внутреннюю транспортную инфраструктуру и высвободить собственные ресурсы для других потребителей. Иранские представители прямо указывали, что импортируемый газ может направляться промышленным предприятиям, особенно в периоды, когда внутренние потребности населения ограничивают доступность топлива для производства.
Таким образом, противоречие между собственными запасами Ирана и импортом российского газа не является непреодолимым. Вопрос заключается в том, насколько выгодно Тегерану покупать топливо с севера вместо того, чтобы направлять дополнительные средства на добычу, модернизацию газовой системы и сокращение потерь. Если импортная цена окажется высокой, проект утратит значительную часть экономического смысла. Если же поставки позволят избежать перебоев в снабжении промышленности и эффективнее распределять собственный газ, ограниченный импорт может оказаться оправданным.
Однако Иран вряд ли заинтересован в формировании критической зависимости от российского поставщика. Для Тегерана предпочтительнее сохранить гибкость закупок, развивать собственную добычу и использовать импорт как дополнительный инструмент управления энергобалансом. Это может ограничить готовность страны принимать на себя обязательства по закупке десятков миллиардов кубометров ежегодно. Иными словами, российский газ способен решить конкретные инфраструктурные и сезонные задачи Ирана, но это не означает, что Тегеран готов превратить его в основу своей энергетической системы.
Особое положение в этой конструкции занимает Азербайджан. Для Баку проект представляет возможность получать транзитные доходы, модернизировать газотранспортную инфраструктуру и одновременно укреплять отношения с двумя соседями. При этом Азербайджан не выступает простым посредником: без согласования условий транзита, технической готовности трубопроводов и распределения расходов трехсторонняя схема не сможет работать.
По оценке азербайджанской стороны, использование существующих газопроводов после ремонта и модернизации компрессорных мощностей может позволить реализовать начальный этап с ограниченными вложениями. Однако для существенного наращивания объемов потребуются новые участки инфраструктуры.
Именно здесь проявляется разница между экономическими интересами Баку и амбициями Москвы и Тегерана. Азербайджан может быть заинтересован в транзите, но его выгода будет зависеть от тарифов, стоимости модернизации и распределения ответственности за эксплуатацию системы. Если значительная часть расходов ляжет на Баку, а транзитная маржа окажется невысокой, политическая значимость проекта может превысить его непосредственную экономическую отдачу.
Кроме того, Азербайджану необходимо учитывать собственные экспортные интересы. Транзитные обязательства не должны ограничивать возможности наращивать поставки азербайджанского газа в Турцию и Европу. Поэтому Баку будет оценивать проект не только с точки зрения дополнительных доходов, но и через призму долгосрочного использования инфраструктуры и сохранения свободы маневра между разными партнерами.
Наиболее уязвимое место проекта — перспектива увеличения поставок до 55 млрд кубометров в год. Такой объем нельзя получить простым расширением действующего контракта. По данным Reuters, эта цифра сопоставима с прежними крупными потоками российского газа в Европу.
Чтобы выйти на подобный масштаб, необходимо подтвердить пропускную способность всей системы, определить объем новых строительных работ, найти финансирование и обеспечить устойчивый спрос на протяжении длительного периода. Важно также установить, идет ли речь о поставках непосредственно иранским потребителям, об обменных операциях или о более широкой схеме, предполагающей дальнейшее использование газа за пределами Ирана. Без этого невозможно корректно оценить ни доходность проекта, ни его значение для регионального рынка.
Поэтому наиболее предметным сценарием остаются первоначальные поставки порядка 2 млрд кубометров в год. Они позволят проверить технические возможности маршрута, согласовать платежные механизмы и оценить экономику сделки на практике. Последующее расширение будет зависеть от результатов первого этапа. А перспектива 55 млрд кубометров требует самостоятельного обоснования и не должна восприниматься как предрешенный итог переговоров.
Внешние игроки будут оценивать проект исходя из собственных интересов. Турция заинтересована в сохранении роли важного энергетического узла и будет следить за появлением альтернативных маршрутов, способных изменить региональную конфигурацию поставок. При этом российско-иранское сотрудничество не обязательно исключает будущие возможности для Анкары: значение будут иметь конкретные направления движения газа и условия его дальнейшей реализации.
Европейский союз, вероятно, будет рассматривать проект прежде всего в контексте изменения российских экспортных потоков и укрепления энергетических связей на Южном Кавказе. Однако непосредственное влияние на европейский рынок зависит от того, останется ли газ в Иране или появятся подтвержденные планы его дальнейшей перепродажи. Сам по себе транзит через Азербайджан не означает ни перенаправления российского газа в Европу, ни автоматического нарушения санкционных ограничений.
Для США ключевыми вопросами станут финансовые расчеты, участие конкретных компаний и возможные способы обхода действующих ограничений. Но заранее утверждать, что Вашингтон обязательно ответит новыми санкциями, оснований нет: реакция будет зависеть от структуры сделки и применимых правовых режимов. Китай, в свою очередь, может быть заинтересован в укреплении региональных энергетических связей, однако его непосредственное участие в проекте потребовало бы отдельных коммерческих оснований и договоренностей.
Для Армении и Грузии развитие газового сотрудничества между Россией, Ираном и Азербайджаном важно прежде всего с точки зрения изменения региональных экономических связей. Укрепление транзитной роли Баку может повысить его значение в региональной энергетике, но само по себе не означает автоматического сокращения возможностей соседних стран. Последствия будут зависеть от того, останется ли проект ограниченной схемой поставок или станет частью более широкой системы энергетических обменов.
В конечном счете судьбу проекта определит способность участников разрешить противоречие между политическими амбициями и коммерческими условиями. Россия заинтересована в гарантированном сбыте и возврате инвестиций, Иран — в доступной цене и сохранении самостоятельности своей энергетической системы, Азербайджан — в приемлемых транзитных доходах без ущерба для собственных экспортных возможностей. Совпадение этих интересов возможно, но оно не возникает автоматически из политической близости.
Проект российских поставок газа в Иран через Азербайджан имеет экономическую логику, однако его наиболее масштабная версия пока опережает доказанную коммерческую состоятельность. Ограниченные поставки могут стать практическим результатом многолетних переговоров. Но переход к 55 млрд кубометров в год потребует не только инфраструктуры, но и подтвержденного спроса, долгосрочных контрактов и прозрачной модели финансирования. Пока эти условия не закреплены, проект следует рассматривать как перспективное направление энергетического сотрудничества, реализация которого будет зависеть от конкретных экономических решений, а не от политических заявлений.
Автор
Заур Нурмамедов