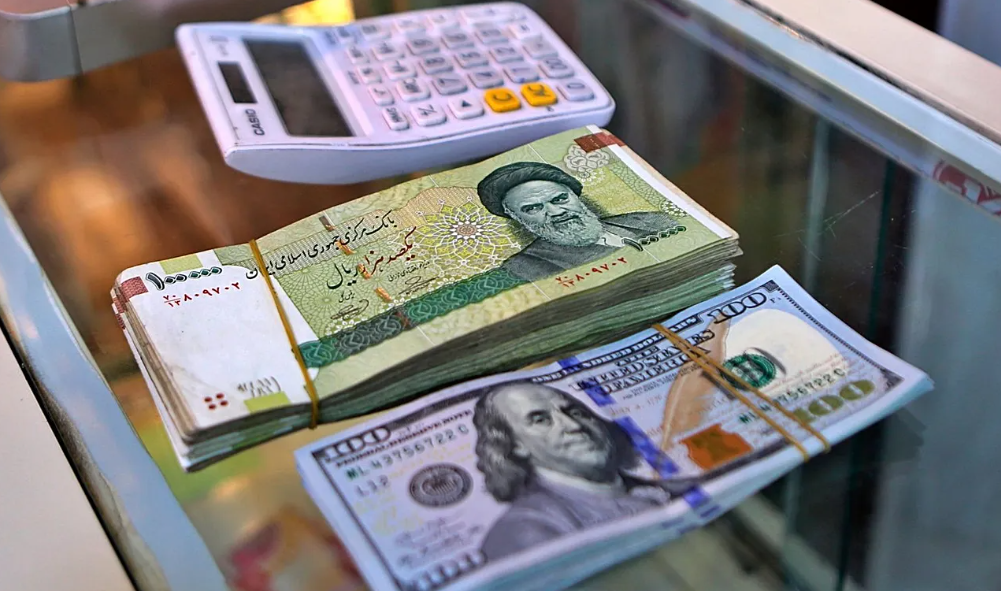
Риал перестал быть просто слабой валютой. Он становится индикатором системного кризиса иранской модели. Когда доллар на свободном рынке поднимается к отметке 2,53 млн риалов, вопрос уже не в том, насколько ещё может обесцениться национальная валюта. Вопрос в том, способен ли Тегеран вообще вернуть рынку веру в то, что риал имеет устойчивую стоимость.
Это принципиальный перелом. Иран десятилетиями существовал под санкциями, научился обходить ограничения, продавать нефть через сложные схемы, использовать посредников и опираться на Китай. Но нынешний кризис отличается от предыдущих. Теперь под угрозой оказался не только доступ Ирана к мировым рынкам, но и сам физический механизм превращения нефти в валюту.
После восстановления американской морской блокады 14 июля нефтяной экспорт Ирана оказался под беспрецедентным давлением. По данным Kpler, погрузки иранской нефти резко сократились: с 893 тыс. баррелей в сутки в июле до 156 тыс. к середине августа. К сентябрю свежие поставки через Ормуз практически остановились. Для государства, которое получает значительную часть валютной выручки от нефтяного экспорта, это означает удар не просто по торговому балансу, а по кровеносной системе экономики.
Именно здесь находится ключ к пониманию обвала риала. Государству нужны доллары для импорта, бюджета, банковской системы и поддержания внутреннего рынка. Когда нефтяная выручка сокращается, Центральный банк может некоторое время компенсировать дефицит резервами, административными ограничениями и валютным контролем. Но бесконечно это продолжаться не может. Рынок знает это раньше официальной статистики — и начинает закладывать будущий дефицит долларов в сегодняшний курс.
Так запускается механизм, который трудно остановить административными мерами: население избавляется от риалов, бизнес ускоряет расчёты и закупки, растёт спрос на доллар и золото, цены повышаются ещё до фактического удорожания импорта, а каждая новая волна девальвации подтверждает худшие ожидания.
Иран сталкивается не просто с инфляцией. Он сталкивается с кризисом доверия к национальной валюте. Особенно показателен разрыв между официальным и рыночным курсами. Когда государство предлагает доллар по одной цене, а рынок оценивает его совершенно иначе, возникают две экономические реальности. В одной существует официальный курс, бюджетные расчёты и административные механизмы. В другой — реальная цена импорта, товаров, активов и сбережений.
Чем больше этот разрыв, тем труднее государству управлять экономикой. Возникают стимулы для валютного арбитража, растёт давление на бюджет, усложняется работа бизнеса, а доступ к дешёвой валюте превращается в отдельный экономический ресурс.
Инфляция в этой ситуации становится уже не следствием, а самостоятельным ускорителем кризиса. Официальный показатель point-to-point инфляции в сентябре снизился с 84,4% до 83,8%, однако цены за месяц продолжили расти. При таких масштабах инфляции разница в несколько десятых процентного пункта не меняет главного: иранская экономика находится в зоне, где само ожидание дальнейшего роста цен становится фактором роста цен.
Именно поэтому разговоры о том, достигла ли инфляция 80, 90 или более 100 процентов, имеют меньшее значение, чем изменение поведения людей. Когда граждане получают зарплату и практически сразу переводят её в доллар, золото, недвижимость или товары, национальная валюта теряет одну из своих главных функций — функцию сбережения.
А когда валюта перестаёт быть средством сбережения, государство получает проблему гораздо глубже обычной девальвации. Речь идёт уже о разрушении экономического времени. Люди перестают думать о том, сколько они заработают через год, и начинают думать, что можно купить сегодня, пока риал ещё чего-то стоит. Бизнес перестаёт планировать на годы и начинает запасаться товарами. Производитель закладывает в цену будущую девальвацию. Так экономика постепенно переходит из режима развития в режим выживания.
Именно здесь валютный кризис превращается в социальный. Падает реальный доход среднего класса. Дорожает импорт. Растут расходы на продукты, лекарства, оборудование и сырьё. Предприятия сокращают производство. Бюджет теряет часть нефтяной выручки. Государству приходится искать дополнительные источники финансирования. Если таким источником становится денежная эмиссия, она ещё сильнее разгоняет инфляцию.
Получается замкнутый круг: нефть теряется — доллар дорожает — импорт дорожает — инфляция растёт — доверие к риалу падает — спрос на доллар увеличивается — риал падает ещё сильнее.
Но у нынешнего кризиса есть ещё одно измерение, которое выходит далеко за пределы внутренней экономики Ирана. Это Ормуз — и американская стратегия давления на Тегеран.
Для Ирана пролив десятилетиями был одновременно экономической артерией и геополитическим рычагом. Но Вашингтон теперь пытается превратить эту зависимость в обратный рычаг: ограничить способность Тегерана экспортировать нефть, сократить приток валюты и одновременно заставить Иран выбирать между экономической ценой конфликта и дипломатическими уступками.
Американская политика в отношении Ирана поэтому сегодня выглядит как сочетание давления и переговорного окна. С одной стороны, Вашингтон продолжает усиливать санкционный контур. 29 сентября США объявили новые ограничения против десяти лиц и организаций, связанных, по версии американского Минфина, с иранской военной цепочкой поставок. Ранее новые санкции уже ударили по международным компаниям, работавшим с иранскими структурами, включая гражданскую авиацию.
С другой стороны, Вашингтон сохраняет возможность дипломатической сделки. США и Иран ведут непрямые переговоры через посредников, а в центре обсуждения находятся снятие блокады, открытие Ормуза, нефтяные санкции, замороженные активы и ядерная программа.
Именно это делает американскую стратегию особенно важной для судьбы риала. Вашингтон воздействует не только на внешнюю торговлю Ирана — он влияет на ожидания рынка. Если участники рынка считают, что давление будет продолжаться, они закладывают длительный дефицит валюты в курс. Если появляется перспектива соглашения, ожидания могут измениться ещё до того, как на рынок вернётся первый дополнительный баррель иранской нефти.
Поэтому американская политика становится фактически одним из механизмов ценообразования иранской валюты. Показательно, что Тегеран сам связал открытие Ормуза с изменением американской политики. Иран предложил открыть пролив в течение семи дней в обмен на прекращение американской блокады, смягчение нефтяных санкций и прекращение боевых действий. 26 сентября Дональд Трамп заявил, что отверг это предложение. При этом уже 29 сентября стороны продолжили контакты через посредников.
Таким образом, американская стратегия имеет две взаимосвязанные составляющие: лишить Иран экономического пространства для манёвра и одновременно оставить дипломатический выход, на условиях которого Вашингтон рассчитывает получить более широкие уступки.
Для риала это принципиально. Любое устойчивое ослабление санкционного и блокадного давления способно быстро улучшить ожидания рынка. Но если переговоры проваливаются, а ограничения сохраняются, валютный дефицит становится не временным шоком, а структурной проблемой. Именно поэтому нынешний обвал нельзя объяснить только внутренними ошибками Тегерана. Иран действительно накопил огромные структурные диспропорции, но американская политика резко усиливает их воздействие. Санкции сами по себе не создали всех проблем иранской экономики, однако нынешняя комбинация санкционного, финансового и военного давления сокращает пространство, в котором Тегеран мог прежде компенсировать свои слабости.
И здесь начинается самая болезненная для Ирана часть истории. Другие нефтяные государства Персидского залива постепенно адаптируются. Саудовская Аравия, ОАЭ и другие производители используют альтернативные маршруты, трубопроводы, перевалку и накопленные инфраструктурные возможности. Их задача теперь заключается не только в том, чтобы вернуть мир к прежней зависимости от Ормуза, но и в том, чтобы научиться жить с его ограниченной пропускной способностью.
А Иран находится в противоположном положении. Чем дольше сохраняется нарушение движения через пролив, тем сильнее давление на его экспортную модель. Это уже не просто временный ущерб. Затяжной кризис способен изменить саму энергетическую конфигурацию региона, в которой Иран традиционно обладал значительным влиянием.
Особенно важен Китай. Пекин оставался главным внешним покупателем иранской нефти, позволяя Тегерану компенсировать значительную часть санкционного давления. Но нынешний кризис показал пределы этой модели. Покупатель может существовать, нефть может существовать, договорённости могут существовать — но если логистика заблокирована, нефтяная сделка не превращается в валютную выручку.
Однако Китай не может заменить Ирану открытый Ормуз. Именно поэтому нынешний кризис нельзя рассматривать только как очередной эпизод противостояния Вашингтона и Тегерана. Это ещё и проверка устойчивости всей системы, на которой Иран строил санкционную адаптацию последние годы.
Если Ормуз снова заработает в относительно нормальном режиме, нефтяные поставки восстановятся, а часть валютной ликвидности вернётся на рынок, риал способен резко отскочить. Но отскок не будет означать экономического выздоровления. Это будет прежде всего возвращение ликвидности.
Проблемы останутся: высокая инфляция, бюджетный дефицит, санкционные ограничения, низкое доверие к национальной валюте, изношенная инфраструктура и слабые инвестиции. Поэтому главный вопрос заключается не в том, сможет ли Тегеран временно остановить падение риала. Это технически возможно. Гораздо сложнее ответить на другой вопрос: может ли Иран восстановить экономическую предсказуемость? Потому что именно предсказуемость сегодня стала дефицитным ресурсом.
Инвестору нужна предсказуемая внешняя торговля. Бизнесу нужен предсказуемый курс. Населению нужна уверенность, что зарплата через месяц не потеряет значительную часть покупательной способности. Государству нужны предсказуемые нефтяные доходы. А всё это теперь напрямую связано с американо-иранской политикой.
Риал поэтому сегодня является не причиной и даже не главным источником кризиса. Он — его индикатор. Каждый новый исторический минимум курса показывает, насколько далеко разошлись возможности иранского государства и требования его экономики. И чем дольше сохраняется американское давление, блокада и неопределённость вокруг переговоров, тем выше цена будущего восстановления.
Вопрос теперь действительно не в том, будет ли доллар стоить два, два с половиной или три миллиона риалов. Вопрос в том, сможет ли Иран добиться такого изменения внешних условий, при котором его экономика снова получит пространство для восстановления — и не окажется ли цена этого восстановления выше, чем Тегеран способен заплатить. Именно поэтому сегодняшняя цифра курса важна не сама по себе. Она показывает, что война, американские санкции, нефть, Ормуз и кризис доверия к национальной валюте сошлись в одной точке — на цене иранских денег.
Заур Нурмамедов