Запуск «Восток Ойл» — событие гораздо более масштабное, чем просто ввод нового нефтяного проекта. 6 сентября 2026 года первая нефть с Таймыра поступила по новому магистральному нефтепроводу на терминал «Бухта Север», откуда была отправлена арктическим танкером. «Роснефть» оценивает ресурсную базу проекта в 7 млрд тонн нефти, или около 51 млрд баррелей. В российской официальной риторике «Восток Ойл» уже представлен как начало формирования новой нефтяной провинции глобального значения.
Однако настоящее значение проекта определяется не только масштабом ресурсов. «Восток Ойл» выходит на рынок в момент, когда Россия фактически пытается переписать географию собственного нефтяного экспорта. Прежняя модель десятилетиями строилась вокруг Западной Сибири, разветвлённой трубопроводной системы и европейского рынка. После 2022 года эта конструкция начала разрушаться. Теперь Москва делает ставку на другую связку: Арктика, Северный морской путь, собственная морская инфраструктура и азиатские покупатели.
В этом смысле «Восток Ойл» является частью гораздо более крупной стратегии. Россия пытается не просто найти новый источник нефти, а создать инфраструктуру, которая позволит доставлять сырьё к рынкам, расположенным на востоке, минуя значительную часть традиционной европейской логистики.
Именно поэтому задержка проекта имеет большее значение, чем может показаться на первый взгляд. Первоначально «Восток Ойл» задумывался как один из главных двигателей роста российской нефтедобычи. Проект должен был относительно быстро выйти на десятки миллионов тонн в год, а в дальнейшем — на многомиллионные объёмы добычи. Однако освоение Таймыра оказалось гораздо сложнее обычного запуска нового месторождения.
Фактически речь идёт о строительстве с нуля целой промышленной системы в одном из самых удалённых регионов России: месторождений, дорог, энергетики, трубопроводов, производственных баз, портовой инфраструктуры и флота. Для доставки оборудования используются Северный морской путь и зимние дороги, а масштаб строительства требует постоянной морской логистики и ледокольного сопровождения. Только в одном из последних сезонов для нужд проекта было доставлено свыше 830 тыс. тонн грузов.
Поэтому 51 млрд баррелей в недрах нельзя автоматически переводить в 51 млрд баррелей будущего экспорта. Ресурсная база — лишь исходная точка. Между нефтью в недрах и экспортной выручкой находятся годы бурения, капитальных вложений, строительства инфраструктуры, организации перевозок и формирования устойчивого спроса.
Но именно география Таймыра одновременно создаёт и преимущество проекта. «Восток Ойл» расположен непосредственно у Северного морского пути, который Москва рассматривает не только как транспортный маршрут, но и как один из ключевых элементов своего присутствия в Арктике. Игорь Сечин прямо связывал развитие Северного морского пути с изменением мировой энергетической логистики и заявлял о возможности его использования для ускоренной доставки российских грузов азиатским партнёрам. В сентябре 2026 года он отдельно подчёркивал значение маршрута для энергетической системы и называл Китай одним из ключевых потенциальных пользователей этой инфраструктуры.
Таким образом, Арктика становится своеобразным новым коридором российской энергетической политики. Москва получает возможность связать нефтяные ресурсы Таймыра непосредственно с морской инфраструктурой, ориентированной на азиатские рынки. Это уменьшает зависимость от балтийских и черноморских портов и от маршрутов, которые оказались под значительно более сильным воздействием западных санкций.
Но здесь возникает главный парадокс «Восток Ойл». Россия пытается уменьшить зависимость от европейской инфраструктуры, одновременно увеличивая значение другой внешней зависимости — азиатского спроса.
Если раньше важнейшим внешним рынком для российской нефти была Европа, то теперь центральное место занимают Китай и Индия. И если европейские покупатели постепенно исчезали под воздействием санкционного режима, азиатские компании получили значительно более сильную переговорную позицию.
Для Москвы это означает не просто смену покупателей, а изменение геополитического баланса вокруг собственной нефти. Китай в этой системе приобретает особое значение. Пекин заинтересован в диверсификации поставок и получает потенциально дополнительный морской маршрут российского сырья. Для России же китайский рынок становится одним из важнейших элементов новой экспортной модели. Чем больше дополнительных объёмов российской нефти направляется на восток, тем выше значение китайского спроса для окупаемости арктической инфраструктуры.
Это не означает, что Пекин получает контроль над российской энергетикой. Но меняется переговорная конфигурация: когда Россия расширяет экспортную ориентацию на ограниченное число крупных азиатских рынков, способность этих покупателей выбирать поставщиков, требовать скидки и учитывать санкционные риски приобретает большее значение.
Индия представляет другую модель поведения. Нью-Дели продолжает закупать российскую нефть, руководствуясь прежде всего энергетическими и экономическими интересами, но одновременно учитывает отношения с США и риск санкционных последствий. По данным Reuters, в августе 2026 года импорт российской нефти в Индию снизился на 16,5%, до примерно 2,1 млн баррелей в сутки, а предварительные данные указывали на дальнейшее снижение в сентябре. При этом Россия продолжала оставаться крупнейшим поставщиком нефти для Индии.
Эта динамика показывает важную вещь: азиатский поворот российской нефти не означает появления полностью защищённого рынка. Китай и Индия готовы покупать российское сырьё, но их поведение зависит от цены, логистики, финансовых условий и характера санкционного давления.
Следовательно, «Восток Ойл» не устраняет геополитическую уязвимость российского нефтяного экспорта. Он меняет её конфигурацию. Вместо прежней зависимости от европейского рынка возникает более сложная система, в которой особое значение приобретают Китай, Индия, альтернативный флот, расчёты в обход западной финансовой инфраструктуры и Северный морской путь.
Именно поэтому арктический маршрут для Москвы — гораздо больше, чем способ доставить нефть из пункта А в пункт Б. Он становится частью инфраструктурного ответа на санкционное давление.
Логика здесь достаточно очевидна: если традиционные маршруты становятся политически уязвимыми, необходимо создавать альтернативные; если западные компании сокращают участие, их приходится замещать собственными или незападными ресурсами; если европейский рынок сжимается, нужно расширять восточное направление.
Но у такой стратегии есть цена. Арктическая инфраструктура чрезвычайно дорога. Требуются ледоколы, специализированные танкеры, портовые мощности, зимняя навигация, системы связи и спасения. Для «Восток Ойл» создаётся целый комплекс инфраструктуры, который должен обеспечить круглогодичный или максимально длительный период вывоза сырья через Арктику.
Поэтому Северный морской путь способен снизить геополитическую уязвимость России, но одновременно повышает капиталоёмкость всей экспортной цепочки. И здесь нефтяной проект начинает соприкасаться с более широким вопросом — каким вообще будет транспортное пространство Евразии в следующем десятилетии.
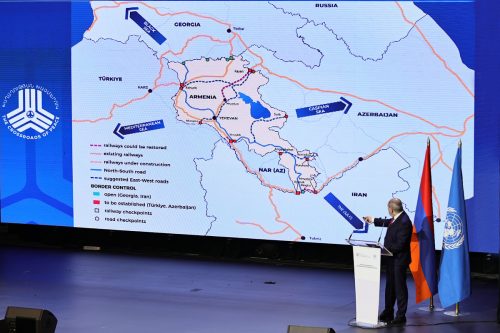
Россия делает ставку на северную ось: Арктика — Северный морской путь — Азия. Но параллельно формируется другая география, проходящая южнее России. На Каспии, в Центральной Азии и Южном Кавказе развивается Транскаспийский международный транспортный маршрут, или Средний коридор, который связывает Китай и Центральную Азию с Европой через Каспийское море, Азербайджан, Грузию и Турцию. Азербайджан последовательно развивает инфраструктуру этого направления, включая порт Алят, железнодорожное сообщение Баку–Тбилиси–Карс и другие элементы транзитной системы. Официально Баку рассматривает Средний коридор как альтернативу северному маршруту через Россию.
Здесь возникает уже не прямая конкуренция двух нефтяных маршрутов, а конкуренция инфраструктурных моделей. Российская модель стремится связать богатую ресурсами Арктику непосредственно с азиатскими рынками. Азербайджанская модель предполагает превращение Южного Кавказа и Каспия в транзитное пространство между Центральной Азией, Китаем, Турцией и Европой.
Обе конструкции используют одну и ту же фундаментальную тенденцию — изменение транспортной карты Евразии. Но делают это в разных направлениях. Для Азербайджана это особенно важно. Его географическое положение позволяет одновременно участвовать в нескольких направлениях: Среднем коридоре Восток–Запад и коридоре Север–Юг. Развитие этих маршрутов постепенно превращает страну из преимущественно энергетического экспортёра в более широкий транспортно-логистический узел. Баку также развивает связи с Китаем и странами Центральной Азии, а в 2025–2026 годах продвижение Среднего коридора стало одной из заметных составляющих региональной транспортной повестки.
В этом контексте «Восток Ойл» имеет для Азербайджана косвенное, но важное значение. Чем активнее Россия будет переводить свои экспортные потоки на северный и восточный маршруты, тем больше меняется значение альтернативных направлений через Каспий и Южный Кавказ. А чем интенсивнее Центральная Азия будет искать выходы на европейские рынки через Каспий, Азербайджан, Грузию и Турцию, тем большее значение приобретает южная евразийская транспортная архитектура.
Это не обязательно означает борьбу, в которой один маршрут должен вытеснить другой. Скорее, речь идёт о формировании нескольких конкурирующих и одновременно взаимодополняющих коридоров, каждый из которых стремится получить свою долю будущих грузовых потоков. Для государств, расположенных между Китаем и Европой, это создаёт возможность диверсифицировать торговые связи. Для России — необходимость учитывать, что её попытка переориентировать торговлю на восток происходит одновременно с развитием маршрутов, которые уменьшают зависимость Центральной Азии от российской транспортной инфраструктуры.
Именно поэтому геополитическое значение «Восток Ойл» выходит далеко за пределы российского нефтяного сектора. Москва пытается превратить Арктику из удалённой ресурсной периферии в один из центральных элементов собственной экономической стратегии. Таймырская нефть должна дать Северному морскому пути дополнительную грузовую базу, а Северный морской путь — обеспечить этой нефти альтернативный выход на мировые рынки.
Параллельно Китай, Центральная Азия, Каспий и Южный Кавказ формируют собственную систему связности, в которой всё более заметную роль играет Средний коридор. В этой системе Азербайджан стремится занять позицию одного из ключевых узлов между Каспием, Кавказом, Турцией и Европой. Таким образом, речь идёт уже не только о том, куда Россия будет продавать нефть. Меняется сама архитектура движения товаров, энергии и капитала по Евразии.
Прежняя формула российской нефтяной мощи выглядела примерно так: огромные месторождения Западной Сибири, трубопроводы и европейский спрос. Новая формула выглядит иначе: арктические ресурсы, Северный морской путь, специализированный флот и азиатские покупатели. Одновременно рядом формируется другая конструкция: Китай — Центральная Азия — Каспий — Азербайджан — Грузия — Турция — Европа. Эти две системы не являются прямыми аналогами и не обязательно исключают друг друга. Но их развитие отражает одну и ту же фундаментальную перемену: Евразия перестаёт быть пространством, где несколько традиционных маршрутов определяли основные направления торговли. Она превращается в сеть альтернативных коридоров, где государства конкурируют не только за ресурсы и рынки, но и за способность контролировать инфраструктуру их движения.
В этом смысле «Восток Ойл» — тест не только для «Роснефти» и даже не только для российской нефтяной отрасли. Это тест для новой российской модели внешнеэкономических связей. Если Москве удастся связать таймырскую нефть с устойчивым азиатским спросом и работающим Северным морским путём, Арктика действительно может стать одним из главных элементов российской экспортной стратегии на десятилетия вперёд.
Но одновременно будет развиваться и другая часть евразийской карты — через Каспий и Южный Кавказ. Здесь Азербайджан, Казахстан, Грузия и Турция уже формируют инфраструктуру, позволяющую Центральной Азии и Китаю расширять связи с европейским рынком через альтернативный маршрут. Официальные документы Азербайджана прямо связывают развитие Среднего коридора с увеличением транзитных возможностей и расширением торговли между Китаем, Центральной Азией и Европой.
Поэтому главный вопрос следующего десятилетия будет заключаться не только в том, какой объём нефти сможет добывать Россия на Таймыре. Вопрос шире: какие транспортно-энергетические оси будут определять движение между Европой и Азией и какие государства окажутся в центре этих потоков.
«Восток Ойл» — российская ставка на северную ось. Средний коридор — один из элементов южной и центральной оси Евразии. Между ними находится не просто географическое пространство, а новая конкуренция инфраструктур, рынков и политико-экономических связей.
Именно поэтому первая нефть с Таймыра — это только начало. Настоящий результат проекта будет определяться тем, сможет ли Россия превратить огромную ресурсную базу Арктики в устойчивый экспортный поток, а одновременно — насколько успешно другие государства Евразии будут создавать альтернативные маршруты движения товаров и энергии.
В конечном счёте «Восток Ойл» — это попытка России изменить не только направление экспорта, но и географию собственной экономической силы: от Западной Сибири и европейского рынка — к Таймыру, Северному морскому пути и Азии. Но параллельно другая часть Евразии строит собственную связку: Китай — Центральная Азия — Каспий — Азербайджан — Южный Кавказ — Турция — Европа. И именно соперничество, взаимодействие и пересечение этих маршрутов постепенно будут формировать новую экономическую карту Евразии.
Автор
Заур Нурмамедов