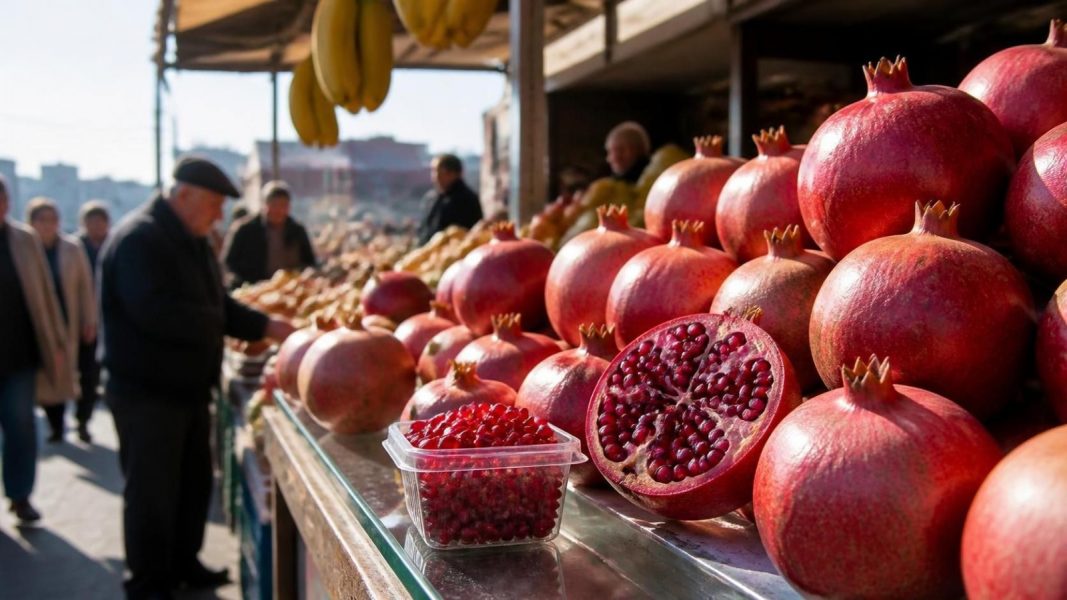
История с гранатом по 37,80 маната за килограмм — это уже не просто очередная новость о дорогом продукте. Это очень хороший повод задать гораздо более неприятный вопрос: почему фрукт местного производства в столице Азербайджана способен стоить как деликатес премиального сегмента? Речь идёт о конкретной торговой точке на платформе Meyvəli/Wolt, поэтому превращать цену в 37,80 маната в среднерыночную стоимость всего азербайджанского граната было бы неправильно. Но сам факт такой цены показателен. Тем более что за килограмм очищенных гранатовых зёрен там просят 40 манатов. Получается почти парадоксальная картина: страна выращивает гранат, сельскохозяйственные районы производят овощи и фрукты, но в Баку часть этой продукции продаётся так, будто её только что доставили самолётом с другого континента.
Самое интересное начинается, если посмотреть не на столичную витрину, а на путь продукта от поля до покупателя. В июне этого года азербайджанские СМИ приводили показательный пример с помидорами: в регионах фермеры продавали их по 20–30 гяпиков за килограмм, тогда как в Баку тот же продукт доходил до 2–3 манатов. Уже через несколько недель, на фоне избытка продукции и проблем со сбытом, отдельные цены в стране опускались до 30–60 гяпиков. То есть физически между производителем и столичным покупателем иногда возникает огромная ценовая пропасть. И это уже вопрос не стоимости выращивания помидора, а эффективности всей цепочки поставок.
Конечно, нельзя просто взять цену фермера и сравнить её с ценой в Баку, а затем объявить всю разницу «наценкой торговца». Между полем и прилавком существуют сбор, сортировка, упаковка, транспортировка, погрузка, хранение, потери от порчи, аренда торговой площади, зарплаты, налоги, электроэнергия и риск непроданного товара. Для скоропортящихся продуктов эти расходы действительно имеют значение. Но они не объясняют автоматически ситуацию, когда цена продукта возрастает в несколько раз. Особенно тогда, когда речь идёт о продукции массового местного производства и в тот же момент в регионах фермер вынужден отдавать её почти за бесценок.
Поэтому проблема Азербайджана заключается не только в дороговизне, а в разрыве между ценой производителя и ценой конечного потребителя. Государственная статистика показывает, что продовольственная инфляция действительно существует: в январе–июле 2026 года цены на продукты питания, алкоголь и табак были на 6,8% выше, чем годом ранее, а в июле годовой рост продовольственных цен составлял 7,3%. Но это никак не означает, что каждый конкретный продукт должен дорожать в два, три или пять раз относительно фермерской цены. Общая инфляция объясняет часть проблемы, но не весь ценовой разрыв.
И здесь появляется главный подозреваемый — не отдельный продавец на овощном рынке, а вся городская торговая система. Гипермаркеты и крупные торговые сети обладают огромным преимуществом: они формируют для покупателя так называемую ценовую «витрину». Если человек видит яблоки по 4,50 маната в крупной сети, эта цифра постепенно превращается для него в своеобразную психологическую норму. Соседняя небольшая лавка уже смотрит на эту цену не как на исключение, а как на ориентир. И торговец начинает рассуждать очень просто: если крупный магазин продаёт за 4,50, почему я должен продавать за 1,20? Поставлю 3,20 — покупатель всё равно увидит, что у меня дешевле. В результате цена, которая вчера казалась безумной, завтра становится «рыночной».
Именно поэтому крупные сети могут оказывать на рынок влияние гораздо большее, чем просто их собственная доля продаж. Они способны становиться ценовым якорем. Это не означает, что каждый гипермаркет искусственно завышает цены или что между крупными торговыми сетями существует сговор. Для такого утверждения нужны конкретные расчёты и антимонопольное расследование. Но сама проблема настолько серьёзна, что государство уже усиливает внимание к вопросам конкуренции и концентрации на товарных рынках. В 2026 году Антимонопольное и надзорное агентство отдельно проводит работу по совершенствованию конкурентной среды, а в рамках нового законодательства рассматриваются вопросы доминирующего положения и экономической концентрации.
Есть и ещё один парадокс. Небольшой продавец, который закупает товар у оптовика, зачастую сам становится заложником системы. Он не покупает гранат непосредственно у фермера по цене, которую видит покупатель на рынке. До него продукт уже прошёл несколько рук. Поэтому вопрос нужно задавать не только лавочнику у дома. Нужно видеть всю цепочку: фермер — сборщик — оптовик — склад — перевозчик — торговая точка — доставка — конечный покупатель. На каждом звене появляется небольшая прибавка. Но когда таких звеньев несколько, итоговая цена становится совершенно иной. И здесь возникает пространство для самого неприятного вопроса: кто именно и на каком этапе забирает основную часть добавленной стоимости?
Особенно показателен Баку. Столица имеет самые высокие расходы на аренду, зарплаты, логистику и коммерческую недвижимость. Это действительно должно делать розничную торговлю дороже, чем непосредственно в сельскохозяйственных районах. Но городская надбавка не должна превращаться в экономическую пропасть. Если фермер вынужден продавать продукцию по 20–30 гяпиков, а житель столицы через несколько торговых звеньев покупает её уже за несколько манатов, значит, система распределения стоимости работает в пользу посреднической торговли значительно сильнее, чем в пользу производителя и потребителя.
Отдельный фактор — внешняя торговля и региональное перераспределение продукции. Российские ограничения действительно стали серьёзной проблемой для армянского экспорта: в июле 2026 года Никол Пашинян обращался к Владимиру Путину с просьбой помочь снять российские ограничения на импорт ряда армянских товаров, включая сельскохозяйственную продукцию. Это означает, что российский рынок для армянских производителей оказался более проблемным, чем раньше. Но делать из этого прямое объяснение высокой цены азербайджанского граната было бы слишком просто. Российско-армянские торговые ограничения способны менять региональные потоки продукции и конкуренцию, однако цена конкретного граната в Баку в первую очередь зависит от внутренней цепочки поставок, сезона, качества и торговой наценки.
Более того, нынешняя ситуация показывает совершенно другую проблему: Азербайджану необходимо сильнее связывать производителя непосредственно с потребителем. Государственная статистика свидетельствует, что розничная торговля продовольствием продолжает расти: за январь–август 2026 года в стране было реализовано 44,3 млрд манатов товаров в розничной сети, из которых 24,1 млрд пришлись на продукты питания, напитки и табак. Это гигантский рынок. И чем больше денег проходит через розничную торговлю, тем важнее вопрос, насколько справедливо распределяется эта сумма между производителем, посредником и продавцом.
Нельзя бесконечно объяснять дороговизну продуктов только транспортом. Если помидор выращен в Шамкире или Сабирабаде, а покупатель в Баку платит за него в несколько раз больше, чем получил фермер, проблему нужно искать не на трассе Баку—Шамкир, а в структуре самого рынка. В августе, например, на бакинском рынке 8-го километра журналисты фиксировали помидоры по 1,30–1,50 маната, картофель из разных регионов — от 50 гяпиков до 1,90 маната. Разница между регионами при этом сохранялась огромная. Это показывает, что местная продукция вовсе не обязательно дорогая на стадии производства; дорогой она становится прежде всего в отдельных сегментах конечной торговли.
Именно поэтому история с гранатом за 37,80 маната должна заинтересовать не только покупателя, который возмущён ценником, но и экономистов. Потому что гранат за такую цену — это своеобразный рентген торговой системы. Если продукт местного производства может оказаться на полке по цене, сопоставимой с дорогими импортными фруктами, значит, рынок где-то потерял связь с первоначальной стоимостью продукта. Покупатель в таком случае платит не только за гранат. Он платит за упаковку, бренд магазина, логистику, аренду, удобство доставки, маркетинг, потери, посредников и, возможно, за ту самую психологическую планку, которую рынок уже успел принять.
В конечном счёте вопрос должен звучать не «почему гранат стоит 40 манатов», а почему фермер не получает достойную цену, а потребитель одновременно платит слишком дорого. Если производитель беднеет от низкой закупочной цены, а горожанин отказывается от покупки из-за высокой розничной цены, значит, посредине находится система, которая получает непропорционально большую выгоду. И тогда стране нужны не красивые разговоры о сезонных фруктах, а прозрачная цепочка ценообразования — от поля до прилавка. Покупатель должен иметь возможность увидеть, сколько получил фермер, сколько составила оптовая наценка, сколько стоит транспортировка и сколько в конечном итоге заработала торговая точка. Потому, что когда помидор в селе стоит копейки, а в столице превращается почти в деликатес, проблема уже не в помидоре. И когда азербайджанский гранат становится в Баку золотым фруктом, пора спрашивать не у дерева, почему оно так дорого плодоносит, а у всей торговой цепочки — кто именно научился превращать обычный урожай в роскошь.
Агиль Гахраманов