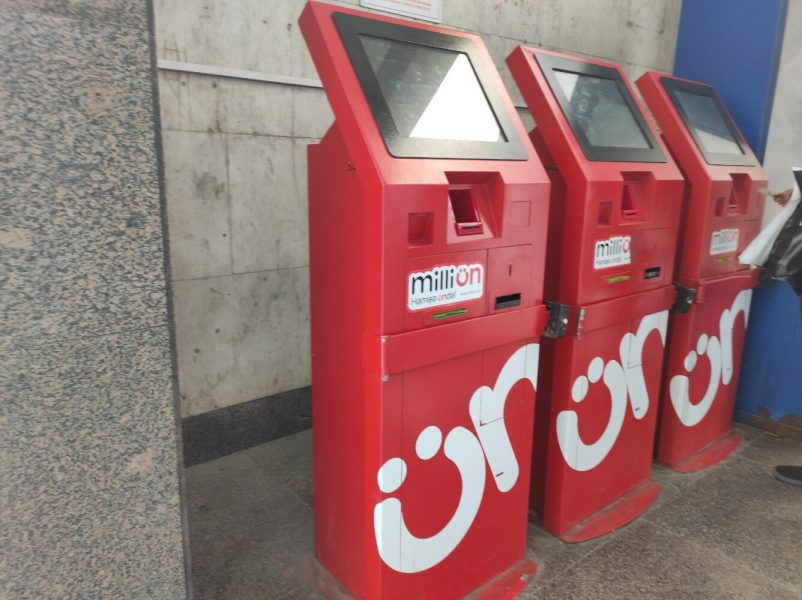
В Азербайджане решили изменить привычную процедуру внесения наличных денег через платежные терминалы. Теперь для операций на сумму свыше 500 манатов необходимо пройти идентификацию через Bir ID, SİMA или myGov. Официальное объяснение — повышение безопасности платежей и соблюдение требований законодательства. Звучит вполне разумно. Но если разобраться, вопросов к нововведению возникает гораздо больше, чем ответов.
Прежде всего, хотелось бы понять, какую именно проблему призваны решить новые правила. Почему установлен порог именно в 500 манатов? Каким образом обязательное подтверждение личности через смартфон сделает такие операции безопаснее? И главное, почему для этого потребовалось усложнять процедуру, которая до сих пор была простой и доступной?
Никто не спорит, что финансовые операции необходимо защищать от мошенничества и незаконного использования. Однако любая мера безопасности должна быть не только эффективной, но и разумной с точки зрения удобства граждан. Пока же складывается впечатление, что об этом подумали в последнюю очередь.
Особенно показателен вопрос со смартфонами. Как заявили в пресс-службе Milliön, для людей, которые ими не пользуются, альтернативного способа идентификации сейчас просто не существует. Даже обычный ввод персональных данных через терминал невозможен.
Получается довольно любопытная ситуация. Человек пришел к терминалу, у него есть деньги, он готов совершить платеж, но сделать этого не может. Причина проста — у него нет смартфона с нужным приложением.
А разве каждый гражданин обязан иметь смартфон? Среди нас немало людей, предпочитающих обычные кнопочные телефоны. Есть и те, кто не хочет пользоваться мобильными приложениями, не разбирается в них или просто не видит необходимости покупать современный телефон. Почему эти люди должны сталкиваться с ограничениями при распоряжении собственными деньгами?
Причем отсутствие альтернативы выглядит особенно странно на фоне разговоров о доступности финансовых услуг. Цифровизация ведь должна облегчать жизнь, а не создавать дополнительные препятствия тем, кто по каким-либо причинам не может или не хочет пользоваться новыми технологиями.
Но есть и более интересный момент, который, похоже, остался за рамками обсуждения.
Речь идет не о переводе денег с одной банковской карты на другую. Человек уже располагает наличными. Он намерен внести их через терминал, чтобы пополнить счет, электронный кошелек или отправить кому-то деньги. То есть фактически добровольно переводит свои наличные средства в электронную форму.
Казалось бы, финансовая система должна быть заинтересована в том, чтобы сделать этот процесс максимально удобным. Вместо этого человеку предлагают дополнительные действия, приложения и подтверждения.
И здесь возникает вполне житейский вопрос: если деньги уже находятся у меня в руках, не проще ли передать их лично? Без терминалов, QR-кодов и цифровой идентификации. А это уже прямо противоположный эффект — финансовая операция остается в тени. Конечно, такой вариант подходит не всегда, особенно когда люди находятся в разных городах. Но разве не для того и существуют электронные платежные сервисы, чтобы избавлять нас от необходимости передавать наличные из рук в руки? Складывается гораздо более комичная ситуация, когда пользователю необходимо пополнить собственную карту или кошелек. Чтобы переложить деньги из одного кармана в другой, надо подтвердить свою личность…
В итоге решение, призванное повысить безопасность электронных операций, рискует подтолкнуть часть граждан к старому доброму наличному расчету.
Не менее важна и экономическая сторона вопроса. Банки, платежные системы и электронные кошельки заинтересованы не только в количестве пользователей, но и в постоянном движении денежных средств. Пополнение счетов через терминалы — один из каналов поступления наличных в финансовую систему.
Если этот канал становится менее удобным, часть пользователей вполне может отказаться от подобных операций. А это уже потенциальное сокращение оборотов, поступления средств и, в определенных случаях, доступной ликвидности финансовых организаций.
Возьмем те же банковские карты или электронные кошельки. Их привлекательность во многом заключается в простоте: пополнил счет, перевел деньги, оплатил покупку. Чем больше дополнительных условий появляется на пути пользователя, тем меньше преимуществ остается у такого способа расчетов.
Разумеется, говорить о реальном ущербе для банков или платежных систем пока преждевременно. Для этого нужны статистика и время. Однако сам риск очевиден: усложнение доступа к финансовым услугам вряд ли способствует росту интереса к ним.
И все же главный вопрос даже не в смартфонах или банковской ликвидности. Он гораздо проще: ради чего создаются эти неудобства и нельзя ли обеспечить необходимую безопасность более доступным способом?
Никто не предлагает отказаться от идентификации там, где она действительно необходима. Но почему нельзя предусмотреть подтверждение личности без смартфона? Почему добросовестный пользователь должен подстраиваться под технические ограничения системы, а не система — учитывать потребности разных пользователей?
В последние годы многое делается для популяризации безналичных платежей и электронных финансовых сервисов. И это правильное направление. Только вот подобные нововведения способны дать обратный эффект.
Ведь смысл цифровизации не в том, чтобы заставить человека пользоваться как можно большим количеством приложений. Ее смысл — сделать привычные операции проще.
А если человеку становится легче передать наличные из рук в руки, чем воспользоваться современным платежным терминалом, стоит задуматься, в правильном ли направлении мы движемся.
А.Шлегель