Решение Казахстана продлить соглашение с Россией о поставках нефти и нефтепродуктов до 2028 года на первый взгляд выглядит техническим шагом, однако его значение выходит далеко за рамки двусторонней торговли. Оно показывает главное противоречие современной энергетической политики Астаны: Казахстан стремится диверсифицировать экспортные маршруты и снизить зависимость от российской инфраструктуры, но одновременно пока не располагает полноценной альтернативой ей. Поэтому сотрудничество с Москвой не прекращается — напротив, получает дополнительную правовую основу на ближайшие годы.
7 октября парламент Казахстана ратифицировал протокол о возобновлении действия соглашения с Россией о торгово-экономическом сотрудничестве в сфере поставок нефти и нефтепродуктов. Документ продлевает его действие до 1 января 2028 года. Речь идет не только об импорте российского топлива. Для понимания реального значения решения необходимо учитывать всю конструкцию казахстанской нефтяной экономики, в которой Россия остается одновременно поставщиком, транзитной территорией и частью экспортной инфраструктуры.
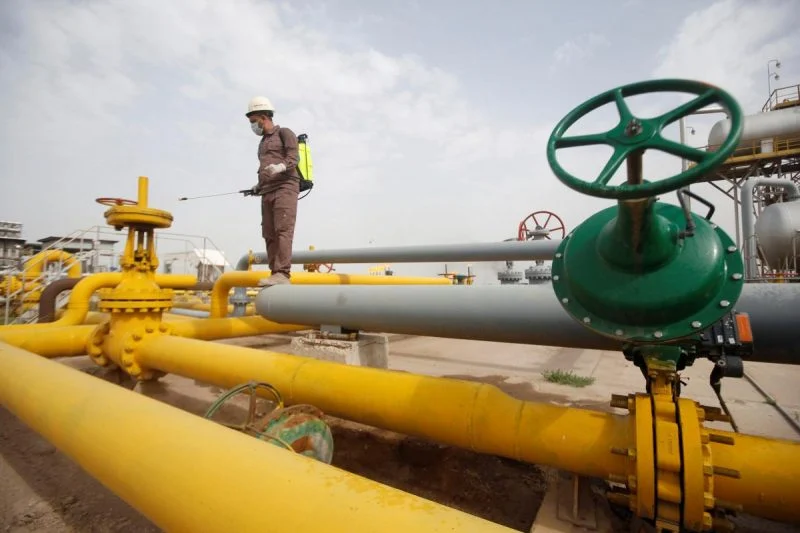
Казахстан сам является крупным производителем нефти, поэтому его зависимость от российского сырья нельзя сравнивать с зависимостью страны-импортера. Российские поставки необходимы Астане прежде всего для балансировки внутреннего рынка и покрытия потребности в отдельных видах нефтепродуктов. Гораздо существеннее другая зависимость — инфраструктурная. В 2025 году Казахстан экспортировал 78,7 млн тонн нефти, из которых 64,8 млн тонн пришлось на Каспийский трубопроводный консорциум (КТК). Таким образом, более четырех пятых экспортного потока прошло по маршруту, который заканчивается в российском Новороссийске.
Именно КТК является главным фактором, ограничивающим скорость казахстанской диверсификации. Это международный проект с участием российских, казахстанских, американских и европейских компаний, поэтому сводить его исключительно к российской инфраструктуре было бы неправильно. Однако географический факт остается неизменным: значительная часть казахстанской нефти должна пройти через российскую территорию, прежде чем попасть на мировой рынок. Для страны, которая стремится проводить многовекторную внешнюю политику, это создает структурную уязвимость.
События 2026 года эту уязвимость продемонстрировали особенно наглядно. Ограничения работы КТК и атаки на связанные с экспортом суда в Черном море показали, что риски для Казахстана возникают даже тогда, когда добыча внутри страны работает без сбоев. Получается парадокс: Казахстан контролирует производство нефти, но не полностью контролирует путь, по которому она выходит на мировой рынок. Поэтому диверсификация для Астаны становится не столько политическим выбором, сколько вопросом физической устойчивости экспортной системы.
Логичным ответом стало развитие альтернативных маршрутов, и здесь особое место занимает Азербайджан. Для Казахстана Баку — уже не просто еще один транзитный партнер, а ключевое звено западного нефтяного коридора, позволяющего выводить казахстанское сырье на мировые рынки в обход российской территории. В марте 2023 года началась транспортировка казахстанской нефти по маршруту Актау — Баку — Тбилиси — Джейхан. В 2024 году через этот маршрут прошло 1,4 млн тонн, в 2025-м — 1,3 млн тонн. Казахстанский Минэнерго сообщает, что азербайджанская сторона готова увеличить объем до 2,2 млн тонн в год.
На фоне 64,8 млн тонн, прошедших через КТК, эти цифры выглядят скромно. Но сравнивать два маршрута только по тоннажу было бы ошибкой. КТК сегодня обеспечивает Казахстану масштаб, тогда как азербайджанское направление создает ему вариант выхода из инфраструктурной зависимости. Даже относительно небольшой альтернативный поток приобретает стратегическое значение, если его можно нарастить в случае проблем с основным маршрутом.
Более того, Казахстан и Азербайджан обсуждают значительно более амбициозную перспективу. На межправительственном уровне заявлялись планы довести транспортировку казахстанской нефти через Баку — Тбилиси — Джейхан до 7 млн тонн к 2027 году. Если эта цель будет реализована, каспийский маршрут все еще не станет количественным эквивалентом КТК, но его роль принципиально изменится: из вспомогательного направления он превратится в заметный элемент экспортной системы Казахстана.
Значение Азербайджана, однако, определяется не только потенциальными объемами. Баку предоставляет Казахстану доступ к уже существующей цепочке Актау — Каспий — Баку — Грузия — Турция — Средиземное море. Казахстану не нужно создавать западный коридор с нуля: ему необходимо последовательно наращивать каспийскую перевалку и интегрировать собственные потоки в существующую инфраструктуру. Поэтому каждый дополнительный миллион тонн, направленный через Азербайджан, означает не просто рост двусторонней торговли, а увеличение способности Астаны перераспределять экспорт в случае возникновения проблем на северном направлении.
Именно здесь энергетическое сотрудничество двух стран начинает приобретать более широкий геополитический смысл. Нефть становится частью формирования Транскаспийской системы, связывающей Центральную Азию с Южным Кавказом, Турцией и европейскими рынками. Параллельно Казахстан и Азербайджан развивают Средний коридор, поэтому энергетическая и транспортная инфраструктура постепенно складываются в единую западную связку. Для Астаны это возможность снижать зависимость не только от российского нефтяного маршрута, но и от чрезмерной концентрации внешней торговли на северном направлении.
Для Баку казахстанская нефть также представляет стратегический интерес: дополнительные объемы позволяют загружать существующую инфраструктуру и укреплять роль Азербайджана как транзитного узла между Каспием и мировыми рынками. При этом важен сам принцип: Казахстан получает альтернативный выход к мировому рынку, а Азербайджан — дополнительные транзитные потоки и более тесную связь с крупнейшей экономикой Центральной Азии. В результате формируется взаимозависимость, которая выходит за рамки обычного соглашения о транспортировке нефти.
Однако переоценивать возможности этого направления пока не стоит. Каспийский маршрут физически сложнее КТК: нефть необходимо доставить из Актау в район Баку, затем включить в трубопроводную систему Баку — Тбилиси — Джейхан. Это требует портовых мощностей, танкерного флота, перевалки и согласованной работы нескольких участков одной логистической цепочки. Поэтому даже при политической заинтересованности сторон быстро перенаправить десятки миллионов тонн на запад невозможно. Именно по этой причине стратегия Казахстана заключается не в замене КТК Азербайджаном, а в создании инфраструктурной страховки.
Восточным элементом этой системы остается Китай. Казахстанская нефтяная инфраструктура уже соединена с китайским рынком, а нефтепровод Атасу — Алашанькоу постепенно превращается в самостоятельный экспортный коридор. Но и китайское направление пока не сопоставимо с КТК по объемам. Его значение заключается прежде всего в том, что оно дает Казахстану еще один независимый вектор, не связанный с Черным морем.
В результате Астана формирует сразу три направления — российское северное, каспийско-азербайджанское западное и китайское восточное. Это и есть практическое содержание многовекторной энергетической политики. Казахстан не стремится заменить одного партнера другим; его задача заключается в том, чтобы ни один маршрут не стал критической точкой всей экспортной системы.
Российское направление при этом постепенно становится более сложным с точки зрения санкционных рисков. Ограничения против российских инфраструктурных компаний повышают требования к происхождению сырья, расчетам, страхованию и документальному сопровождению казахстанского экспорта. Для Астаны это означает необходимость все четче отделять собственную нефть от российской в финансовой и логистической цепочке. Российский маршрут может оставаться экономически выгодным, но цена его использования в условиях санкционного давления способна постепенно расти.
Таким образом, санкции сами по себе не заставляют Казахстан немедленно отказываться от КТК. Они делают очевидной другую проблему: даже физически надежный маршрут может становиться политически и финансово более сложным. Это создает дополнительный стимул для развития Каспийского направления, а значит, повышает стратегическую ценность Азербайджана.
Именно поэтому продление соглашения с Россией до 2028 года следует рассматривать не как отказ Астаны от диверсификации, а как признание того, что она требует времени. Казахстан пока не может заменить КТК, но уже создает инфраструктуру, которая должна позволить ему пережить перебои на основном маршруте. Наиболее реалистичный сценарий до 2028 года — сохранение КТК в качестве главного экспортного канала при постепенном увеличении поставок через Азербайджан и развитии восточного направления.
В этой конструкции Азербайджан занимает особое место. Китай дает Казахстану восточный рынок, Россия — крупнейший существующий экспортный коридор, а Баку создает возможность физически соединить казахстанскую нефть с западной транспортной системой. Поэтому значение азербайджанского направления определяется не сегодняшними 1,3 или потенциальными 2,2 млн тонн, а тем, насколько далеко его удастся масштабировать в ближайшие годы.
В конечном счете Казахстан пытается изменить не столько географию экспорта, сколько саму структуру риска. Если сегодня проблемы с КТК способны поставить под угрозу значительную часть нефтяных доходов страны, то к 2028 году Астана стремится добиться ситуации, при которой потеря одного маршрута не будет означать остановку экспорта. Для этого КТК должен сохраниться, но одновременно должны укрепляться каспийский коридор через Азербайджан и восточное направление в Китай.
Поэтому вопрос ближайших лет заключается не в том, сможет ли Казахстан полностью отказаться от российской инфраструктуры. В обозримой перспективе это маловероятно. Главный вопрос состоит в другом: сможет ли Астана сделать так, чтобы зависимость от КТК перестала быть критической. Именно движение к этой цели — создание нескольких взаимодополняющих экспортных коридоров — и станет главным содержанием энергетической политики Казахстана до 2028 года. А в этой системе Баку постепенно превращается из дополнительного маршрута в один из ключевых элементов казахстанской стратегии энергетической диверсификации.
Автор
Заур Нурмамедов